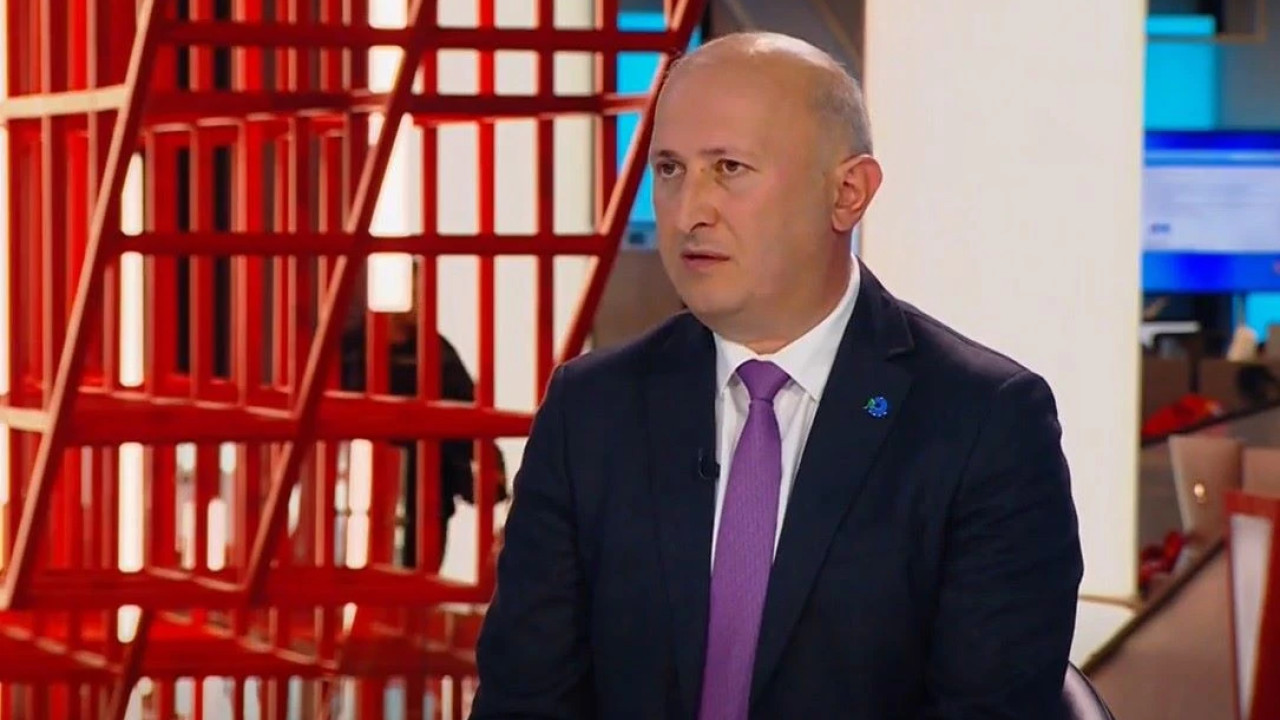




შემოსავლების სამსახურის მეთოდოლოგიის დეპარტამენტის უფროსი ლევან დგებუაძე განმარტავს, ვის ეხება ქონების გადასახადის გადახდის ვალდებულება და რა ვადებია განსაზღვრული დეკლარირებისთვის.
როგორც მან „ბიზნესპარტნიორის“ ეთერში განაცხადა, ფიზიკურ პირებს, რომელთა ოჯახის მიერ მიღებული შემოსავალი 2025 წლის განმავლობაში 100 000 ლარს არ აღემატებოდა, დასაბეგრ ქონებაზე (გარდა მიწისა) ქონების გადასახადის გადახდის ვალდებულება აღარ წარმოეშობათ.
„2026 წელს დასადეკლარირებელ ქონების გადასახადთან მიმართებით საკანონმდებლო ცვლილებების შედეგად, იმ ფიზიკურ პირებს, რომლებსაც გასულ წელს 100 ათას ლარამდე შემოსავალი ჰქონდათ, წელს დეკლარირება აღარ მოუწევთ, გარდა მიწის ქონების გადასახადისა. ეს ეხება 2026 წელს და შემდგომ პერიოდსაც. არავითარ შემთხვევაში არ ეხება გასულ წლებს.
რაც შეეხება დეკლარირებას, თუ ფიზიკური პირი გასულ წელს დეკლარანტი იყო, შემოსავალი 100 ათას ლარამდე ჰქონდა და წელს ეს შეღავათი მას შეეხო, მას არ მოუწევს არც ნულოვანი დეკლარაციის და არც რაიმე განცხადების წარდგენა. საგადასახადო ორგანო თავად უზრუნველყოფს ამ ნაწილში გადასახადის განულებას, გარდა მიწის გადასახადისა. მათ მხოლოდ მიწის გადასახადის ვალდებულების შესრულება მოუწევთ.
81 ათასი მოქალაქე არ არის ვალდებული, ჩვენთან რაიმე განაცხადი განახორციელოს და ნულოვანი დეკლარაცია წარმოადგინოს, ვინაიდან ამას საგადასახადო კანონი უზრუნველყოფს“, - განაცხადა ლევან დგებუაძემ.
მისი თქმით, კანონი უპირობოდ განსაზღვრავს კონკრეტულ პირს, მის მეუღლესა და არასრულწლოვან შვილს ოჯახის წევრებად.
„ასევე, შესაძლებელია ოჯახის წევრად განხილული იყვნენ მათთან მუდმივად მცხოვრები ადამიანები, რომლებიც ერთობლივ სამეურნეო საქმიანობას ეწევიან- და-ძმა, მშობლები, ბებია, პაპა და ასე შემდეგ. ანუ, იმ პირთა წრეს თავად ფიზიკური პირი განსაზღვრავს, ვისთან ერთადაც ერთობლივ სამეურნეო საქმიანობას ეწევა“, - განაცხადა ლევან დგებუაძემ.
მან ასევე ისაუბრა იმაზე, თუ რას მიიჩნევს ფინანსთა სამინისტროს შემოსავლების სამსახური შემოსავლად ქონების გადასახადის განსაზღვრისას.
„შემოსავლებში გათვალისწინებული იქნება ხელფასი. უნდა აღვნიშნოთ, რომ ეს არის დარიცხული ხელფასი და არა ხელზე ან საბანკო ანგარიშზე ჩარიცხული თანხა.
მეორე - თუ ფიზიკური პირი ეწევა ეკონომიკურ საქმიანობას, ეს არის დასაბეგრი შემოსავალი, ოღონდ საგადასახადო შეღავათის გაუთვალისწინებლად.
მესამე - ნებისმიერი სხვა სახის სარგებელი, რომელიც ეკონომიკურ საქმიანობასთან დაკავშირებული არ არის.
ასევე უნდა ჩამოვთვალოთ შემოსავლები, რომლებიც ამ შემოსავლების დაანგარიშებისას არ გაითვალისწინება. პირველ რიგში, ეს არის შემთხვევა, როდესაც ოჯახის წევრისგან პირი ჩუქებით ან მემკვიდრეობით იღებს ქონებას, ან თუ განქორწინების საფუძველზე იღებს ქონებას- ასეთი შემოსავლები არ გაითვალისწინება.
არ გაითვალისწინება ასევე მიკრო და ფიქსირებული გადასახადის გადამხდელების მიერ ამ საქმიანობის ფარგლებში მიღებული შემოსავლები. ასევე, სახელმწიფოს მიერ დაფუძნებული არასამეწარმეო (არაკომერციული) იურიდიული პირებისგან ქველმოქმედების სახით მიღებული სარგებელი. არ გაითვალისწინება ქველმოქმედების სახით მკურნალობისთვის მიღებული თანხებიც.
ასევე, თუ ფიზიკური პირი ყიდის საცხოვრებელ სახლს, რომელსაც ორ წელზე მეტი ვადით ფლობდა და ამით შემოსავალი მიიღო, არც ეს შემოსავალი გაითვალისწინება“, - განაცხადა ლევან დგებუაძემ.
როგორც მან განმარტა, ფიზიკურმა პირმა მისი ოჯახის წევრების შემოსავლები 2025 წლის მონაცემების მიხედვით უნდა დაიანგარიშოს და, თუ ოჯახის წევრების ჯამური შემოსავალი 100 ათას ლარს აღემატება, ის დეკლარანტია.
„ჩვენ ყველას გავუგზავნით SMS შეტყობინებას. დაახლოებით იდენტიფიცირებულია 80 000-ზე მეტი ფიზიკური პირი, ვისაც ოჯახის წევრებთან ერთად, ჯამურად, 2025 წელს 100 ათას ლარზე მეტი შემოსავალი უფიქსირდება. ყველას ავტომატურად შევახსენებთ, რომ მათ დეკლარირება 1-ელ ნოემბრამდე უწევთ.
მოგეხსენებათ, დეკლარირების ვადა 1-ელი ნოემბერია, ხოლო გადასახადის გადახდის ვადა- 16 ნოემბერი“, - განაცხადა ლევან დგებუაძემ.
ფინანსთა სამინისტროს შემოსავლების სამსახურის (RS) განმარტებით, მიმდინარე წლის 1 ოქტომბრიდან ძალაში შევიდა საქართველოს საგადასახადო კოდექსში განხორციელებული ცვლილება, რომელიც ვრცელდება იმ ქონების გადასახადზე, რომლის დეკლარირებაც კანონმდებლობის შესაბამისად 2026 წელს უნდა განხორციელდეს. მათივე ცნობით, აღნიშნული ქონების გადასახადის დეკლარირების ვადა მიმდინარე წლის 2 ნოემბრის ჩათვლით (ვინაიდან 1 ნოებერი არასამუშაო დღეა) არის შესაძლებელი. ამასთან, ფიზიკური პირებისთვის ქონების გადასახადის შეღავათის ზღვარი 40 ათასი ლარიდან 100 ათას ლარამდე გაიზარდა, რაც ნიშნავს, რომ დაახლოებით 81 ათასი ოჯახი, რომელთა წლიური შემოსავალი 100 ათას ლარს არ აღემატება, ქონების გადასახადს (გარდა მიწისა) აღარ გადაიხდის.